A partir del 20 de noviembre de 2026 se aplica el nuevo artículo 37a de la Ley Federal alemana de Protección de Datos (BDSG). Establece qué datos ya no pueden utilizarse en las puntuaciones de solvencia, entre ellos la dirección, lo que responde a la cuestión de la puntuación Schufa y la dirección, y otorga a los interesados un derecho de información sobre los criterios más influyentes. Poco antes, el Tribunal Supremo Federal (BGH) dictó cuatro sentencias sobre la información relativa a las puntuaciones.
Tres novedades, un tema: puntuación, dirección, información
Sobre la cuestión de la puntuación Schufa y la dirección, la respuesta breve según la presentación disponible de la ley (a 31 de octubre de 2026) es: la dirección ya no puede tenerse en cuenta; la duración de la residencia sigue abierta. En otoño de 2026 confluyen tres novedades. Una nueva ley reordena el scoring, la Schufa introdujo una nueva puntuación en marzo y el Tribunal Supremo Federal se ha pronunciado sobre el derecho a obtener información sobre los valores de puntuación. Cada una es compleja por sí sola; juntas forman un panorama que desconcierta a muchos consumidores y empresas.
La cuestión central es cómo se relacionan la dirección, la puntuación y la nueva ley. A continuación, un análisis en varios pasos: qué prohíbe la ley, qué contiene la nueva puntuación, qué derechos de información existen, qué decidió realmente el Tribunal Supremo Federal, qué sancionó una autoridad de control de Hamburgo con una multa y qué deberían revisar las empresas.
Lo que entra en vigor el 20 de noviembre de 2026: el artículo 37a BDSG
El nuevo artículo 37a de la Ley Federal de Protección de Datos (BDSG) regula el scoring. Se trata de un valor de probabilidad para evaluar la solvencia (scoring), que se calcula a partir de datos sobre una persona y pretende predecir si pagará sus facturas o créditos. Detrás de muchas decisiones hay valores de este tipo: contrato de telefonía móvil, compra a plazos, alquiler de vivienda, tarjeta de crédito. El proveedor más conocido es la Schufa, pero existen otras agencias de información crediticia, y los bancos y comercios también calculan con modelos propios.
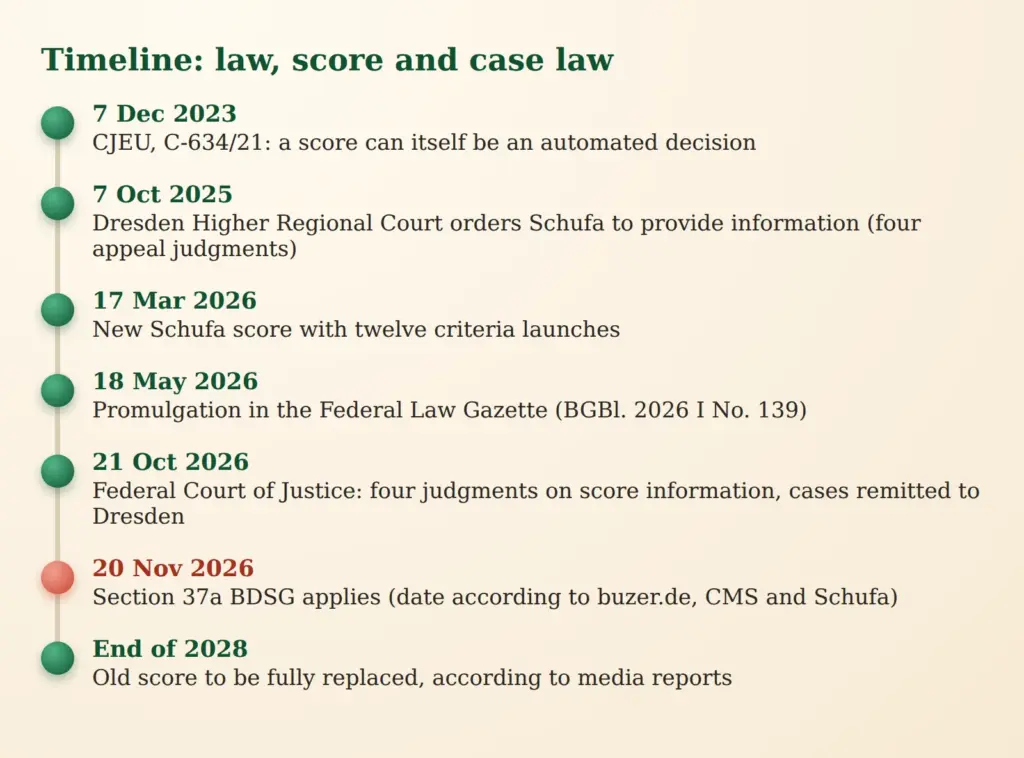
La disposición figura en el artículo 3 de una ley que transpone la Directiva europea sobre créditos al consumo. Según las fuentes analizadas, el nuevo artículo sustituye al anterior artículo 31 BDSG. El detonante fue la sentencia C-634/21 del TJUE de 7 de diciembre de 2023. El TJUE había declarado que el propio cálculo de una puntuación puede constituir una decisión automatizada en el sentido del art. 22 RGPD si un tercero, por ejemplo un banco, basa su decisión de forma determinante en ella. Con ello surgió la cuestión de si la normativa nacional podía mantenerse junto a la exigencia europea. El artículo 37a es la respuesta del legislador.
Puntuación Schufa y dirección: lo que ya no puede entrar en el cálculo
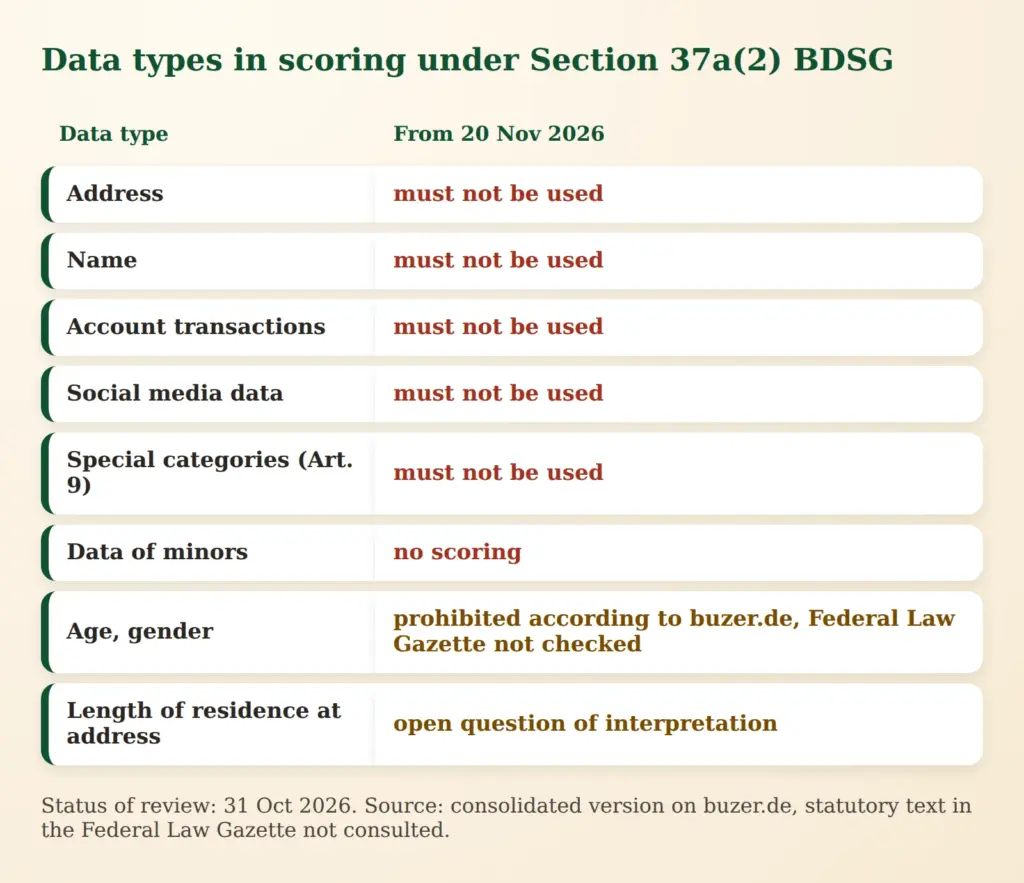
El núcleo es el apartado 2. Según la presentación en buzer.de, una puntuación solo puede elaborarse o utilizarse si no se incluyen determinados tipos de datos. Se mencionan las categorías especiales de datos personales del art. 9 RGPD (como la salud o la religión), el nombre, la dirección, los movimientos de cuenta y los datos de redes sociales (los movimientos de cuenta y los datos de redes sociales solo están acreditados a través de buzer.de y la presentación de CMS). Además, no puede elaborarse ninguna puntuación sobre menores. A ello se suman dos condiciones: los datos utilizados deben ser demostrablemente relevantes para la predicción, y los valores no pueden tratarse posteriormente para otros fines.
Respecto a la dirección, la afirmación es clara: se considera un dato sensible.
En cuanto a la edad y el sexo, la situación es menos uniforme. Sin embargo, muchos indicios apuntan a que también se trata de datos sensibles.
El motivo de la prohibición de la dirección es fácil de entender. Quien vive en un barrio determinado recibe el mismo trato que muchos otros vecinos de ese barrio, aunque su propio historial de pagos sea impecable. Sin embargo, el scoring debe reflejar el comportamiento individual, no el vecindario.
También es importante el ámbito de aplicación. La norma no solo se dirige a las agencias de información crediticia, sino también a los modelos de scoring internos de bancos y comercios. Por tanto, no afecta únicamente a la Schufa.
La nueva puntuación Schufa: 12 criterios
Con independencia de la ley, la Schufa introdujo el 17 de marzo de 2026 la nueva puntuación Schufa 2026. Según guías coincidentes, sustituye a la anterior puntuación básica y a las puntuaciones sectoriales, evalúa en una escala de 100 a 999 puntos y se basa en doce criterios definidos en lugar de unas 250 características. Los impagos son los que más pesan. En el lanzamiento, aproximadamente una cuarta parte de los socios contractuales utilizaba la nueva puntuación; a finales de 2026 deberían ser alrededor del 50 %. La puntuación antigua debe quedar completamente sustituida a finales de 2028.
Un criterio es polémico: la duración de la residencia en la dirección actual. Forma parte de los 12 criterios. La Schufa subraya que el lugar de residencia en sí no desempeña ningún papel. Las asociaciones de consumidores critican la duración de la residencia porque las mudanzas no siempre son voluntarias, por ejemplo por un cambio de trabajo, una separación o la rescisión del contrato por parte del arrendador.
Si la duración de la residencia entra en la prohibición de los «datos de dirección» sigue siendo, por ahora, una cuestión abierta. A favor habla que la duración solo puede deducirse del historial de direcciones. En contra cabe objetar que no se evalúa la dirección como lugar, sino una característica temporal de la persona.
¿Puede el lugar de residencia seguir influyendo en la puntuación Schufa a partir del 20 de noviembre?
Derecho de información: criterios importantes
El segundo gran tema es la transparencia. Según el resumen del artículo 37a, apartado 4, los responsables deben comunicar, previa solicitud, qué datos y criterios se utilizaron, cuáles tuvieron mayor influencia, qué significa el valor concreto y qué valores se elaboraron y a quién se transmitieron. Los fundamentos deben conservarse durante un año para permitir una revisión posterior.
El texto legal no conoce el término «criterios principales». Se trata de información sobre los criterios o grupos de criterios más influyentes. El algoritmo en sí no tiene que revelarse. Probablemente, el responsable tampoco pueda invocar de forma general secretos empresariales cuando se trata de explicar los criterios.
Esta información se suma al derecho de acceso general del art. 15 RGPD. Conforme al art. 12 RGPD, la respuesta debe darse, en principio, a más tardar en el plazo de un mes y ser comprensible. El TJUE también ha subrayado que debe explicarse la lógica de las decisiones automatizadas (C-203/22, Dun & Bradstreet Austria).
En la práctica, el procedimiento puede describirse así: la solicitud se dirige a la agencia de información crediticia o a la empresa que utiliza la puntuación. La Schufa ofrece además la cuenta Schufa, en la que se puede consultar la propia puntuación. Quien anota un plazo, documenta la recepción y pregunta concretamente por los criterios con mayor influencia tiene más probabilidades de obtener una respuesta útil que con una petición general de información. Si la respuesta no es suficiente, se puede insistir o acudir a una autoridad de protección de datos.

La dirección está vetada como tipo de dato. Si también lo está una característica como la duración de la residencia es algo que debe aclarar la interpretación jurídica.
Es decir: nadie sabe qué va a pasar.
Derechos ante decisiones automatizadas
El apartado 5 ofrece a los interesados tres posibilidades: impugnar la decisión, expresar su punto de vista y exigir una decisión tomada por una persona física. Esto enlaza con el art. 22 RGPD, que pretende proteger a las personas de quedar a merced de una máquina.
La idea básica es sencilla. Si un banco rechaza una tarjeta de crédito únicamente porque la puntuación es demasiado baja y nadie examina los motivos, de hecho decide el algoritmo. En ese caso, la persona afectada debe poder explicar por qué el valor no se ajusta a su caso concreto, por ejemplo por un error en los datos o un hecho puntual. En 2023, el TJUE confirmó que la propia puntuación puede ser una decisión de este tipo si el tercero se basa en ella de forma determinante.
Lo que decidió el Tribunal Supremo Federal
A finales de octubre de 2026 se publicaron cuatro sentencias del Tribunal Supremo Federal (I ZR 227/25 a 230/25). Los recursos de casación de la Schufa prosperaron. El tribunal anuló las cuatro sentencias de apelación del Tribunal Superior Regional de Dresde y devolvió los asuntos. Las sentencias no se refieren a la comunicación de deudas a la Schufa, sino a la información sobre los valores de puntuación.
En cuanto al fondo, se trata del derecho de acceso del art. 15, apartado 1, letra h), RGPD. Según la nota de prensa, la elaboración de una puntuación puede ser una decisión automatizada. La Schufa debe entonces informar sobre la lógica aplicada cuando un tercero basa de forma determinante en la puntuación su decisión de celebrar, ejecutar o resolver un contrato. El derecho solo existe si se cumplen todos los requisitos del art. 22, apartado 1, RGPD.
Para los interesados, la cuestión de la prueba es decisiva. En principio, los demandantes soportan la carga de la prueba, pero el tribunal establece requisitos poco exigentes. Quien demuestre que se transmitió una puntuación a una empresa y que poco después siguió una decisión desfavorable puede fundar así la presunción de que la puntuación fue determinante.
Las sentencias no sustituyen al artículo 37a BDSG. La ley se aplica de forma complementaria y regula prohibiciones de datos y un derecho de información propio.
La supervisión en la práctica: multa de 492.000 euros en Hamburgo
Un caso de Hamburgo muestra la seriedad con la que las autoridades de control tratan las decisiones automatizadas. Según el balance intermedio del Comisionado de Protección de Datos de Hamburgo, la autoridad impuso una multa de 492.000 euros a una empresa del sector financiero. Varios clientes con buena solvencia habían sido rechazados de forma automatizada al solicitar tarjetas de crédito. Al ser preguntada, la empresa no cumplió suficientemente sus obligaciones de información. Posteriormente mejoró mucho sus prácticas y colaboró ampliamente con la autoridad, lo que atenuó la multa.
No se trata de un procedimiento contra la Schufa ni de una decisión reciente, sino de un ejemplo de 2025. La lección: quien decide de forma automatizada debe poder explicar de manera comprensible, cuando se le pregunte, cómo lo hace. Sin esa explicación, los derechos de los interesados quedan vacíos de contenido.
Qué deberían revisar ahora empresas y autónomos
No solo las agencias de información crediticia están afectadas. Los comercios que ofrecen pago contra factura, los arrendadores, los operadores de telecomunicaciones y otras empresas que utilizan puntuaciones de solvencia deberían aclarar qué datos influyen en sus decisiones. Una lista de comprobación:
- Registrar los datos utilizados: ¿qué características entran en los modelos propios o en las puntuaciones adquiridas? La dirección, el nombre o los datos de cuenta son críticos.
- Documentar la finalidad: ¿se utilizan las puntuaciones solo para el fin para el que se elaboraron?
- Garantizar la capacidad de informar: debe poder darse una respuesta comprensible en el plazo máximo de un mes.
- Regular la conservación: los fundamentos del cálculo deben conservarse durante un año.
- Organizar la revisión humana: ¿quién se encarga de las reclamaciones contra rechazos automatizados?
- Consultar a los proveedores: en el caso de puntuaciones adquiridas, aclarar qué puede aportar el proveedor.
En lo que respecta a la recogida de datos y las obligaciones de información en el propio sitio web, por ejemplo en las consultas de solvencia durante el proceso de pedido, la revisión RGPD del sitio web ofrece una primera visión general.
Lo que queda abierto
Varias preguntas siguen sin respuesta:
- ¿Entra la duración de la residencia dentro de los datos de dirección prohibidos?
- ¿Están la edad y el sexo expresamente prohibidos en el texto legal, tal como lo presenta buzer.de?
- ¿Cómo funcionará la facilitación de la prueba en los procedimientos devueltos?
- ¿Cómo se posicionarán las autoridades de control frente a las asociaciones sectoriales que ven un conflicto con la prevención del fraude?
La ley no sustituye el control en cada caso concreto. Quien conoce su puntuación y ejerce su derecho de información puede detectar errores y hacer que se corrijan. No está claro si eso mejora el valor. La decisión sobre la celebración de un contrato sigue correspondiendo a la empresa.
 Me llamo Klaus Meffert. Soy doctor en informática y llevo más de 30 años dedicándome profesional y prácticamente a las tecnologías de la información. También trabajo como experto en informática y protección de datos. Obtengo mis resultados analizando la tecnología y el Derecho. Esto me parece absolutamente esencial cuando se trata de protección de datos digitales.