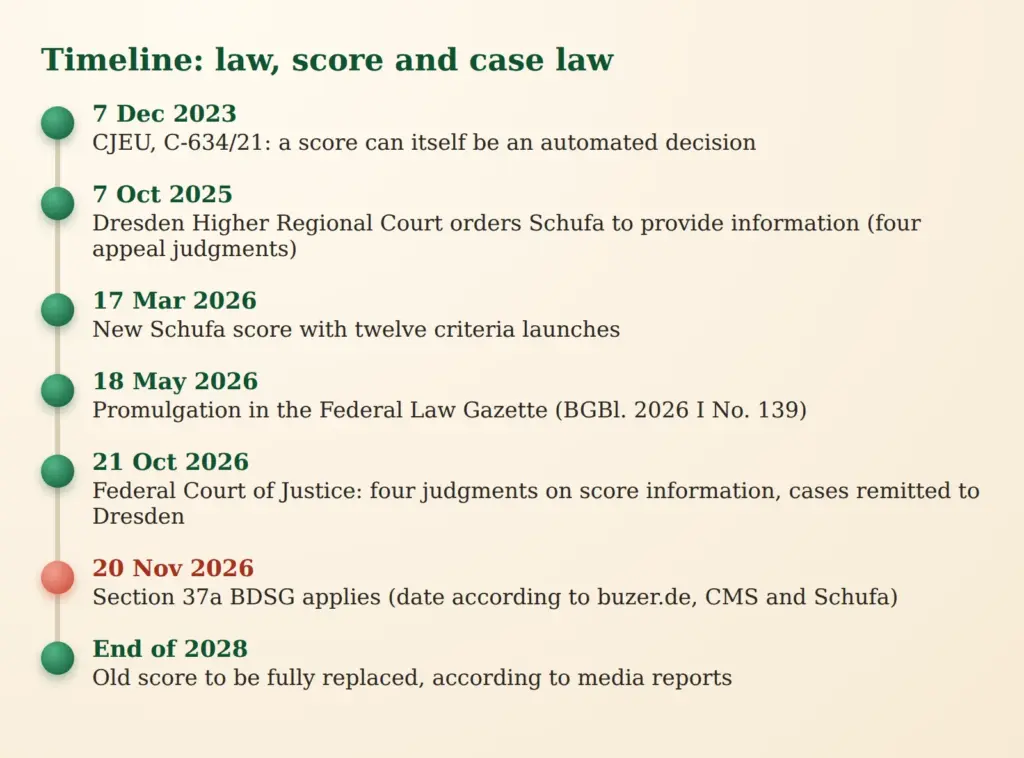
À partir du 20 novembre 2026, le nouvel article 37a de la loi fédérale allemande sur la protection des données (BDSG) s'applique. Il précise quelles données ne peuvent plus être utilisées dans les scores de solvabilité, dont l'adresse, ce qui répond à la question du score Schufa et de l'adresse, et il accorde aux personnes concernées un droit d'information sur les critères les plus influents. Peu avant, la Cour fédérale de justice (BGH) a rendu quatre arrêts sur l'information relative aux scores.
Trois évolutions, un seul sujet : score, adresse, information
Sur la question du score Schufa et de l'adresse, la réponse courte selon la présentation disponible de la loi (état au 31 octobre 2026) est la suivante : l'adresse ne peut plus être prise en compte, la durée de résidence reste une question ouverte. Trois évolutions se rejoignent à l'automne 2026. Une nouvelle loi réorganise le scoring, la Schufa a introduit un nouveau score en mars, et la Cour fédérale de justice a statué sur le droit d'obtenir des informations sur les valeurs de score. Chacune est complexe en soi ; ensemble, elles dessinent un tableau qui déroute de nombreux consommateurs et entreprises.
La question centrale est de savoir comment l'adresse, le score et la nouvelle loi s'articulent. Voici une analyse en plusieurs étapes : ce que la loi interdit, ce que contient le nouveau score, quels droits d'information existent, ce que la Cour fédérale de justice a réellement décidé, ce qu'une autorité de contrôle de Hambourg a sanctionné par une amende et ce que les entreprises devraient vérifier.
Ce qui entre en vigueur le 20 novembre 2026 : l'article 37a BDSG
Le nouvel article 37a de la loi fédérale sur la protection des données (BDSG) encadre le scoring. Il s'agit d'une valeur de probabilité servant à évaluer la solvabilité (scoring), calculée à partir de données sur une personne et censée prédire si elle paiera ses factures ou ses crédits. De telles valeurs se cachent derrière de nombreuses décisions : contrat de téléphonie mobile, achat à crédit, location d'un logement, carte de crédit. Le prestataire le plus connu est la Schufa, mais il existe d'autres agences d'évaluation du crédit, et les banques et commerçants calculent aussi avec leurs propres modèles.
La disposition figure à l'article 3 d'une loi qui transpose la directive européenne sur le crédit aux consommateurs. Selon les sources analysées, le nouvel article remplace l'ancien article 31 BDSG. Le déclencheur a été l'arrêt C-634/21 de la CJUE du 7 décembre 2023. La CJUE avait jugé que le calcul d'un score peut déjà constituer une décision automatisée au sens de l'art. 22 RGPD lorsqu'un tiers, par exemple une banque, fonde sa décision de manière déterminante sur ce score. La question s'est alors posée de savoir si la réglementation nationale pouvait subsister à côté de l'exigence européenne. L'article 37a est la réponse du législateur.
Score Schufa et adresse : ce qui ne peut plus entrer dans le calcul
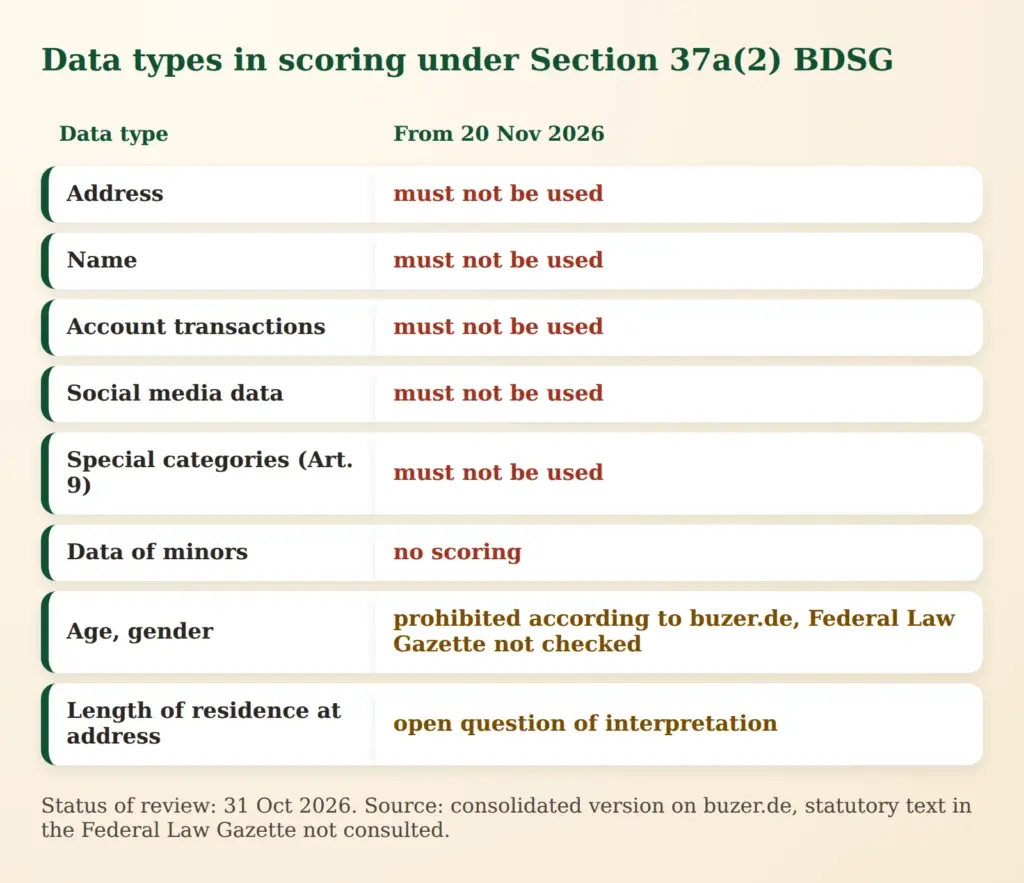
Le cœur du dispositif est le paragraphe 2. Selon la présentation sur buzer.de, un score ne peut être établi ou utilisé que si certains types de données n'y entrent pas. Sont cités les catégories particulières de données à caractère personnel au sens de l'art. 9 RGPD (comme la santé ou la religion), le nom, l'adresse, les mouvements de compte et les données issues des réseaux sociaux (les mouvements de compte et les données des réseaux sociaux ne sont attestés que par buzer.de et la présentation de CMS). En outre, aucun score ne peut être établi pour des mineurs. S'y ajoutent deux conditions : les données utilisées doivent être manifestement pertinentes pour la prédiction, et les valeurs ne peuvent pas être traitées ultérieurement à d'autres fins.
Pour l'adresse, l'affirmation est claire : elle est considérée comme une donnée sensible.
Pour l'âge et le sexe, la situation est moins homogène. Beaucoup d'éléments indiquent toutefois qu'il s'agit là aussi de données sensibles.
La raison de l'interdiction de l'adresse se comprend aisément. Quiconque habite un quartier donné est traité comme beaucoup d'autres habitants de ce quartier, même si son propre historique de paiement est irréprochable. Or le scoring doit refléter le comportement individuel, pas le voisinage.
Le champ d'application est également important. La règle ne vise pas seulement les agences d'évaluation du crédit, mais aussi les modèles de scoring internes des banques et des commerçants. Elle ne concerne donc pas uniquement la Schufa.
Le nouveau score Schufa : 12 critères
Indépendamment de la loi, la Schufa a introduit le 17 mars 2026 le nouveau score Schufa 2026. Selon des guides concordants, il remplace l'ancien score de base et les scores sectoriels, évalue sur une échelle de 100 à 999 points et repose sur douze critères désignés au lieu d'environ 250 caractéristiques. Les incidents de paiement pèsent le plus lourd. Au lancement, environ un quart des partenaires contractuels utilisaient le nouveau score ; d'ici fin 2026, ils devraient être environ 50 %. L'ancien score doit être entièrement remplacé d'ici fin 2028.
Un critère fait débat : la durée de résidence à l'adresse actuelle. Il fait partie des 12 critères. La Schufa souligne que le lieu de résidence lui-même ne joue aucun rôle. Les associations de consommateurs critiquent la prise en compte de la durée de résidence, car les déménagements ne sont pas toujours volontaires, par exemple en raison d'un changement d'emploi, d'une séparation ou d'un congé donné par le propriétaire.
La question de savoir si la durée de résidence relève de l'interdiction des « données d'adresse » reste ouverte à ce jour. En faveur de cette lecture, on peut avancer que la durée ne peut être déduite que de l'historique des adresses. On peut objecter que ce n'est pas l'adresse en tant que lieu qui est évaluée, mais une caractéristique temporelle de la personne.
Le lieu de résidence peut-il encore entrer dans le score Schufa à partir du 20 novembre ?
Droit d'information : les critères importants
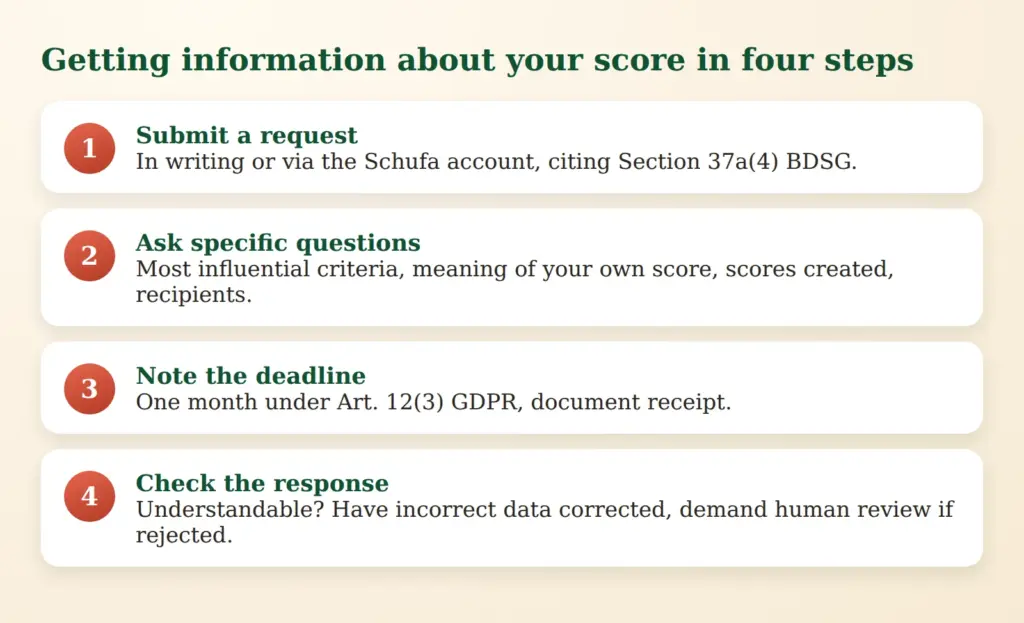
Le deuxième grand sujet est la transparence. Selon la synthèse de l'article 37a, paragraphe 4, les responsables du traitement doivent indiquer sur demande quelles données et quels critères ont été utilisés, lesquels ont eu le plus d'influence, ce que signifie la valeur concrète et quelles valeurs ont été établies et transmises à qui. Les éléments de base doivent être conservés pendant un an afin de permettre un contrôle ultérieur.
Le texte de loi ne connaît pas la notion de « critères principaux ». Il s'agit d'une information sur les critères ou groupes de critères les plus influents. L'algorithme lui-même n'a pas à être divulgué. Le responsable ne devrait pas non plus pouvoir invoquer de manière générale le secret des affaires lorsqu'il s'agit d'expliquer les critères.
Cette information s'ajoute au droit d'accès général prévu à l'art. 15 RGPD. Selon l'art. 12 RGPD, la réponse doit en principe être donnée au plus tard dans un délai d'un mois et être compréhensible. La CJUE a elle aussi souligné que la logique des décisions automatisées doit être expliquée (C-203/22, Dun & Bradstreet Austria).
En pratique, la démarche peut se décrire ainsi : la demande est adressée à l'agence d'évaluation du crédit ou à l'entreprise qui utilise le score. La Schufa propose en outre le compte Schufa, dans lequel on peut consulter son propre score. Celui qui note un délai, documente la réception et demande précisément les critères les plus influents obtient plus probablement une réponse exploitable qu'avec une demande d'information générale. Si la réponse est insuffisante, on peut relancer ou saisir une autorité de protection des données.
L'adresse est exclue en tant que type de données. Si une caractéristique comme la durée de résidence l'est aussi, c'est à l'interprétation juridique de le dire.
Autrement dit : personne ne sait ce qui va se passer.
Droits en cas de décisions automatisées
Le paragraphe 5 offre trois possibilités aux personnes concernées : contester la décision, exprimer leur point de vue et exiger une décision prise par une personne physique. Cela rejoint l'art. 22 RGPD, qui vise à protéger les personnes contre le fait d'être livrées à une machine seule.
L'idée de base est simple. Si une banque refuse une carte de crédit uniquement parce que le score est trop bas et que personne n'examine les raisons, c'est de fait l'algorithme qui décide. La personne concernée doit alors pouvoir expliquer pourquoi la valeur ne correspond pas à son cas, par exemple en raison d'une erreur de données ou d'un événement ponctuel. En 2023, la CJUE a confirmé que le score lui-même peut constituer une telle décision si le tiers s'y fonde de manière déterminante.
Ce qu'a décidé la Cour fédérale de justice
Quatre arrêts de la Cour fédérale de justice (I ZR 227/25 à 230/25) ont été publiés fin octobre 2026. Les pourvois en révision de la Schufa ont été accueillis. La Cour a annulé les quatre arrêts d'appel du tribunal régional supérieur (OLG) de Dresde et renvoyé les affaires. Les arrêts ne portent pas sur la déclaration de créances à la Schufa, mais sur l'information relative aux valeurs de score.
Sur le fond, il s'agit du droit d'accès prévu à l'art. 15, paragraphe 1, point h), RGPD. Selon le communiqué de presse, l'établissement d'un score peut constituer une décision automatisée. La Schufa doit alors fournir des informations sur la logique sous-jacente lorsqu'un tiers fonde de manière déterminante sur ce score sa décision de conclure, d'exécuter ou de résilier un contrat. Le droit n'existe que si toutes les conditions de l'art. 22, paragraphe 1, RGPD sont réunies.
Pour les personnes concernées, la question de la preuve est décisive. Les demandeurs supportent en principe la charge de la preuve, mais la Cour pose des exigences faibles. Celui qui montre qu'un score a été transmis à une entreprise et qu'une décision défavorable a suivi peu après peut ainsi fonder une présomption selon laquelle le score a été déterminant.
Les arrêts ne remplacent pas l'article 37a BDSG. La loi s'applique en complément et régit les interdictions de données ainsi qu'un droit d'information propre.
Le contrôle en pratique : une amende de 492 000 euros à Hambourg
Un cas de Hambourg montre à quel point les autorités de contrôle prennent au sérieux les décisions automatisées. Selon le bilan intermédiaire du délégué à la protection des données de Hambourg, l'autorité a infligé une amende de 492 000 euros à une entreprise du secteur financier. Plusieurs clients disposant d'une bonne solvabilité avaient été refusés de manière automatisée lors de demandes de carte de crédit. Sur demande, l'entreprise n'a pas suffisamment rempli ses obligations d'information. Elle a ensuite nettement amélioré ses pratiques et coopéré pleinement avec l'autorité, ce qui a atténué l'amende.
Il ne s'agit pas d'une procédure contre la Schufa ni d'une décision récente, mais d'un exemple de 2025. La leçon : celui qui décide de manière automatisée doit pouvoir expliquer de façon compréhensible, sur demande, comment il le fait. Sans cette explication, les droits des personnes concernées restent lettre morte.
Ce que les entreprises et les indépendants devraient vérifier maintenant
Les agences d'évaluation du crédit ne sont pas les seules concernées. Les commerçants proposant l'achat sur facture, les bailleurs, les opérateurs de télécommunications et les autres entreprises qui utilisent des scores de solvabilité devraient clarifier quelles données entrent dans leurs décisions. Une liste de contrôle :
- Recenser les données utilisées : quelles caractéristiques entrent dans vos propres modèles ou dans les scores achetés ? L'adresse, le nom ou les données de compte sont critiques.
- Consigner la finalité : les scores sont-ils utilisés uniquement à la fin pour laquelle ils ont été établis ?
- Être en mesure de répondre : une réponse compréhensible doit être possible au plus tard dans un délai d'un mois.
- Régler la conservation : les bases du calcul doivent être conservées pendant un an.
- Organiser le contrôle humain : qui est responsable des contestations contre les refus automatisés ?
- Interroger les prestataires : pour les scores achetés, clarifier ce que le fournisseur peut livrer.
S'agissant de la collecte de données et des obligations d'information sur votre propre site web, par exemple lors de vérifications de solvabilité dans le processus de commande, le contrôle RGPD de site web offre un premier aperçu.
Ce qui reste ouvert
Plusieurs questions restent sans réponse à ce jour :
- La durée de résidence relève-t-elle des données d'adresse interdites ?
- L'âge et le sexe sont-ils expressément interdits dans le texte de loi, comme le présente buzer.de ?
- Comment l'allègement de la charge de la preuve jouera-t-il dans les procédures renvoyées ?
- Comment les autorités de contrôle se positionneront-elles face aux fédérations professionnelles qui y voient un conflit avec la prévention de la fraude ?
La loi ne remplace pas le contrôle au cas par cas. Celui qui connaît son score et exerce son droit d'information peut détecter des erreurs et les faire corriger. Reste à savoir si cela améliore la valeur. La décision de conclure ou non un contrat appartient toujours à l'entreprise.
 My name is Klaus Meffert. I have a doctorate in computer science and have been working professionally and practically with information technology for over 30 years. I also work as an expert in IT & data protection. I achieve my results by looking at technology and law. This seems absolutely essential to me when it comes to digital data protection. My company, IT Logic GmbH, also offers consulting and development of optimized and secure AI solutions.