Dal 20 novembre 2026 si applica il nuovo articolo 37a della legge federale tedesca sulla protezione dei dati (BDSG). Stabilisce quali dati non possono più essere utilizzati nei punteggi di affidabilità creditizia, tra cui l'indirizzo, e risponde così alla questione del punteggio Schufa e dell'indirizzo; inoltre riconosce agli interessati un diritto di informazione sui criteri più influenti. Poco prima la Corte federale di giustizia (BGH) ha pronunciato quattro sentenze sull'informazione relativa ai punteggi.
Tre sviluppi, un unico tema: punteggio, indirizzo, informazione
Sulla questione del punteggio Schufa e dell'indirizzo, la risposta breve secondo la presentazione disponibile della legge (aggiornata al 31 ottobre 2026) è: l'indirizzo non può più essere considerato, mentre la durata della residenza resta aperta. Nell'autunno 2026 si incontrano tre sviluppi. Una nuova legge riordina lo scoring, la Schufa ha introdotto un nuovo punteggio a marzo e la Corte federale di giustizia si è pronunciata sul diritto a ottenere informazioni sui valori di punteggio. Ciascuno è complesso di per sé; insieme compongono un quadro che disorienta molti consumatori e imprese.
Al centro c'è la domanda su come indirizzo, punteggio e nuova legge si rapportino tra loro. Segue un inquadramento in più passaggi: cosa vieta la legge, cosa contiene il nuovo punteggio, quali diritti di informazione esistono, cosa ha effettivamente deciso la Corte federale di giustizia, cosa ha sanzionato con una multa un'autorità di controllo di Amburgo e cosa dovrebbero verificare le imprese.
Cosa entra in vigore il 20 novembre 2026: l'articolo 37a BDSG
Il nuovo articolo 37a della legge federale sulla protezione dei dati (BDSG) disciplina lo scoring. Si intende un valore di probabilità per la verifica dell'affidabilità creditizia (scoring), calcolato a partire da dati su una persona e destinato a prevedere se questa pagherà fatture o crediti. Valori di questo tipo stanno dietro a molte decisioni: contratto di telefonia mobile, acquisto a rate, appartamento in affitto, carta di credito. Il fornitore più noto è la Schufa, ma esistono altre agenzie di informazioni creditizie, e anche banche e commercianti calcolano con modelli propri.
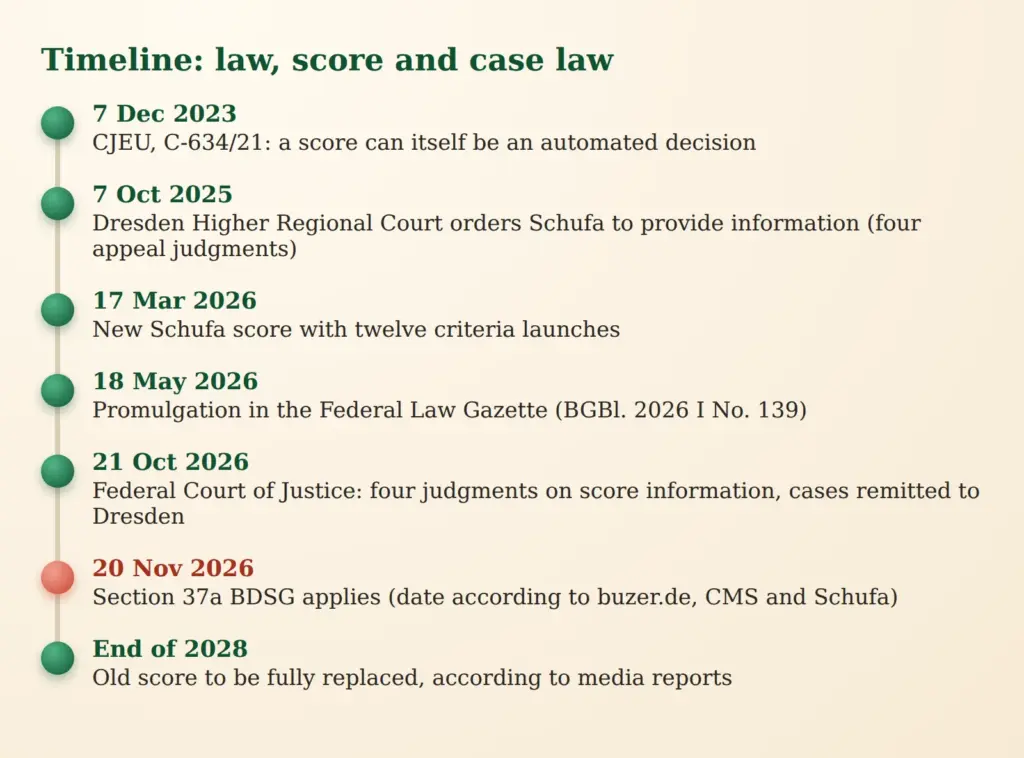
La disposizione si trova all'articolo 3 di una legge che recepisce la direttiva UE sul credito ai consumatori. Secondo le fonti esaminate, il nuovo articolo sostituisce il precedente articolo 31 BDSG. L'occasione è stata la sentenza C-634/21 della CGUE del 7 dicembre 2023. La CGUE aveva stabilito che già il calcolo di un punteggio può costituire una decisione automatizzata ai sensi dell'art. 22 GDPR se un terzo, ad esempio una banca, vi fonda in modo determinante la propria decisione. Si è quindi posta la questione se la normativa nazionale potesse sussistere accanto al requisito europeo. L'articolo 37a è la risposta del legislatore.
Punteggio Schufa e indirizzo: cosa non può più entrare nel calcolo
Il fulcro è il comma 2. Secondo la presentazione su buzer.de, un punteggio può essere elaborato o utilizzato solo se determinati tipi di dati non vi confluiscono. Sono citate le categorie particolari di dati personali ai sensi dell'art. 9 GDPR (come salute o religione), il nome, l'indirizzo, i movimenti del conto e i dati provenienti dai social network (movimenti del conto e dati dei social media sono documentati solo tramite buzer.de e la presentazione di CMS). Inoltre non può essere elaborato alcun punteggio su minori. Si aggiungono due condizioni: i dati utilizzati devono essere dimostrabilmente rilevanti per la previsione e i valori non possono essere ulteriormente trattati per altre finalità.
Per l'indirizzo l'affermazione è univoca: è considerato un dato sensibile.
Per età e sesso la situazione è meno uniforme. Molti elementi indicano tuttavia che anche in questo caso si tratta di dati sensibili.
Il motivo del divieto relativo all'indirizzo è comprensibile. Chi abita in un determinato quartiere viene trattato come molti altri residenti di quel quartiere, anche se la propria storia dei pagamenti è irreprensibile. Lo scoring però deve rispecchiare il comportamento individuale, non il vicinato.
Importante è anche l'ambito di applicazione. La norma non si rivolge solo alle agenzie di informazioni creditizie, ma anche ai modelli di scoring interni di banche e commercianti. Non riguarda quindi solo la Schufa.

Il nuovo punteggio Schufa: 12 criteri
Indipendentemente dalla legge, il 17 marzo 2026 la Schufa ha introdotto il nuovo punteggio Schufa 2026. Secondo guide concordanti, sostituisce il precedente punteggio di base e i punteggi settoriali, valuta su una scala da 100 a 999 punti e si basa su dodici criteri definiti invece che su circa 250 caratteristiche. I ritardi e mancati pagamenti pesano di più. Al lancio circa un quarto dei partner contrattuali utilizzava il nuovo punteggio; entro la fine del 2026 dovrebbero essere circa il 50 %. Il vecchio punteggio dovrà essere completamente sostituito entro la fine del 2028.
Un criterio è controverso: la durata della residenza all'indirizzo attuale. Rientra tra i 12 criteri. La Schufa sottolinea che il luogo di residenza in sé non ha alcun ruolo. Le associazioni dei consumatori criticano la durata della residenza perché i traslochi non sono sempre volontari, ad esempio per un cambio di lavoro, una separazione o la disdetta da parte del locatore.
Se la durata della residenza rientri nel divieto dei «dati relativi all'indirizzo» è al momento ancora aperto. A favore depone il fatto che la durata può essere ricavata solo dalla cronologia degli indirizzi. Contro si può obiettare che non viene valutato l'indirizzo come luogo, ma una caratteristica temporale della persona.
Il luogo di residenza può ancora confluire nel punteggio Schufa dal 20 novembre?
Diritto di informazione: i criteri importanti
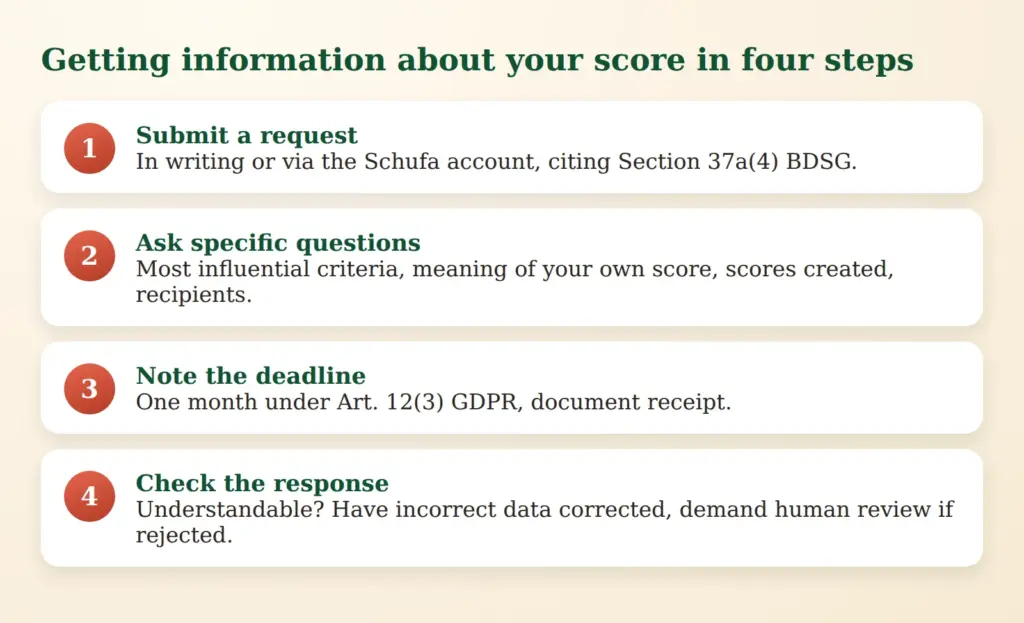
Il secondo grande tema è la trasparenza. Secondo la sintesi dell'articolo 37a, comma 4, i titolari del trattamento devono comunicare su richiesta quali dati e criteri sono stati utilizzati, quali hanno avuto la maggiore influenza, cosa esprime il valore concreto e quali valori sono stati elaborati e a chi sono stati trasmessi. Le basi devono essere conservate per un anno, affinché sia possibile una verifica successiva.
Il testo di legge non conosce il termine «criteri principali». Si intende un'informazione sui criteri o gruppi di criteri più influenti. L'algoritmo in sé non deve essere divulgato. Probabilmente il titolare non può nemmeno appellarsi in modo generico ai segreti commerciali quando si tratta di spiegare i criteri.
Questa informazione si affianca al diritto di accesso generale ai sensi dell'art. 15 GDPR. Secondo l'art. 12 GDPR, la risposta va data di norma al più tardi entro un mese e deve essere comprensibile. Anche la CGUE ha sottolineato che la logica alla base delle decisioni automatizzate deve essere spiegata (C-203/22, Dun & Bradstreet Austria).
Nella pratica il percorso si può descrivere così: la richiesta va inviata all'agenzia di informazioni creditizie o all'impresa che utilizza il punteggio. La Schufa offre inoltre il conto Schufa, in cui è possibile consultare il proprio punteggio. Chi annota un termine, documenta la ricezione e chiede in modo preciso dei criteri con maggiore influenza ottiene più facilmente una risposta utile rispetto a una generica richiesta di informazioni. Se la risposta non basta, si può sollecitare o rivolgersi a un'autorità di protezione dei dati.
L'indirizzo è escluso come tipo di dato. Se lo sia anche una caratteristica come la durata della residenza dovrà chiarirlo l'interpretazione giuridica.
Significa: nessuno sa cosa succederà.
Diritti in caso di decisioni automatizzate
Il comma 5 offre agli interessati tre possibilità: contestare la decisione, esprimere la propria opinione e chiedere una decisione presa da una persona fisica. Ciò si ricollega all'art. 22 GDPR, che intende proteggere le persone dall'essere in balia di una sola macchina.
L'idea di fondo è semplice. Se una banca rifiuta una carta di credito solo perché il punteggio è troppo basso e nessuno esamina le ragioni, di fatto decide l'algoritmo. In tal caso l'interessato deve poter spiegare perché il valore non si adatta al suo caso specifico, ad esempio per un errore nei dati o un evento isolato. Nel 2023 la CGUE ha confermato che già il punteggio può costituire una simile decisione se il terzo vi si basa in modo determinante.
Cosa ha deciso la Corte federale di giustizia
A fine ottobre 2026 sono state pubblicate quattro sentenze della Corte federale di giustizia (I ZR 227/25 – 230/25). I ricorsi per cassazione della Schufa sono stati accolti. La Corte ha annullato le quattro sentenze d'appello del Tribunale regionale superiore di Dresda e ha rinviato i procedimenti. Le sentenze non riguardano la segnalazione di crediti alla Schufa, ma l'informazione sui valori di punteggio.
Nel merito si tratta del diritto di accesso ai sensi dell'art. 15, paragrafo 1, lettera h), GDPR. Secondo il comunicato stampa, l'elaborazione di un punteggio può costituire una decisione automatizzata. La Schufa deve allora fornire informazioni sulla logica utilizzata se un terzo fonda in modo determinante sul punteggio la propria decisione sulla conclusione, l'esecuzione o la cessazione di un contratto. Il diritto sussiste solo se sono soddisfatti tutti i requisiti dell'art. 22, paragrafo 1, GDPR.
Per gli interessati la questione della prova è decisiva. In linea di principio l'onere della prova grava sugli attori, ma la Corte pone requisiti modesti. Chi dimostra che un punteggio è stato trasmesso a un'impresa e che poco dopo è seguita una decisione sfavorevole può così fondare la presunzione che il punteggio sia stato determinante.
Le sentenze non sostituiscono l'articolo 37a BDSG. La legge si applica in aggiunta e disciplina divieti relativi ai dati e un autonomo diritto di informazione.
La vigilanza nella pratica: multa di 492.000 euro ad Amburgo
Un caso di Amburgo mostra quanto seriamente le autorità di controllo considerino le decisioni automatizzate. Secondo il bilancio intermedio del Garante per la protezione dei dati di Amburgo, l'autorità ha inflitto una multa di 492.000 euro a un'impresa del settore finanziario. Diversi clienti con una buona affidabilità creditizia erano stati respinti in modo automatizzato nelle richieste di carta di credito. Su richiesta, l'impresa non ha adempiuto in modo sufficiente ai propri obblighi di informazione. In seguito ha migliorato notevolmente le proprie pratiche e ha collaborato ampiamente con l'autorità, il che ha attenuato la multa.
Non si tratta di un procedimento contro la Schufa né di una decisione recente, ma di un esempio del 2025. La lezione: chi decide in modo automatizzato deve saper spiegare in modo comprensibile, su richiesta, come lo fa. Senza questa spiegazione i diritti degli interessati restano lettera morta.
Cosa dovrebbero verificare ora imprese e lavoratori autonomi
Non sono coinvolte solo le agenzie di informazioni creditizie. Commercianti con pagamento su fattura, locatori, operatori di telecomunicazioni e altre imprese che utilizzano punteggi di affidabilità creditizia dovrebbero chiarire quali dati confluiscono nelle loro decisioni. Una checklist:
- Rilevare i dati utilizzati: quali caratteristiche confluiscono nei propri modelli o nei punteggi acquistati? Indirizzo, nome o dati del conto sono critici.
- Documentare la finalità: i punteggi vengono utilizzati solo per lo scopo per cui sono stati elaborati?
- Garantire la capacità di rispondere: una risposta comprensibile deve essere possibile al più tardi entro un mese.
- Disciplinare la conservazione: le basi del calcolo vanno conservate per un anno.
- Organizzare il riesame umano: chi è responsabile dei reclami contro i rifiuti automatizzati?
- Interpellare i fornitori: per i punteggi acquistati occorre chiarire cosa può fornire il fornitore.
Per quanto riguarda la raccolta di dati e gli obblighi di informazione sul proprio sito web, ad esempio nelle verifiche di affidabilità creditizia durante il processo d'ordine, il controllo GDPR del sito web offre una prima panoramica.
Cosa resta aperto
Diverse domande non hanno ancora una risposta:
- La durata della residenza rientra nei dati relativi all'indirizzo vietati?
- Età e sesso sono espressamente vietati nel testo di legge, come riporta buzer.de?
- Come opererà l'alleggerimento dell'onere della prova nei procedimenti rinviati?
- Come si porranno le autorità di controllo nei confronti delle associazioni di categoria che vedono un conflitto con la prevenzione delle frodi?
La legge non sostituisce il controllo nel singolo caso. Chi conosce il proprio punteggio e utilizza il diritto di informazione può individuare errori e farli correggere. Non è chiaro se ciò migliori il valore. La decisione sull'avvio di un rapporto contrattuale resta comunque all'impresa.
 My name is Klaus Meffert. I have a doctorate in computer science and have been working professionally and practically with information technology for over 30 years. I also work as an expert in IT & data protection. I achieve my results by looking at technology and law. This seems absolutely essential to me when it comes to digital data protection. My company, IT Logic GmbH, also offers consulting and development of optimized and secure AI solutions.