Vanaf 20 november 2026 geldt de nieuwe § 37a van de Duitse federale wet op de gegevensbescherming (BDSG). Die legt vast welke gegevens niet meer in kredietscores mogen worden gebruikt, waaronder het adres, wat de vraag naar Schufa-score en adres beantwoordt, en geeft betrokkenen recht op informatie over de meest invloedrijke criteria. Kort daarvoor heeft het Bundesgerichtshof (BGH), het Duitse federale hof, vier arresten gewezen over informatie over scores.
Drie ontwikkelingen, één onderwerp: score, adres, informatie
Op de vraag naar Schufa-score en adres luidt het korte antwoord volgens de beschikbare weergave van de wet (stand 31 oktober 2026): het adres mag niet meer meetellen, de woonduur is nog open. In het najaar van 2026 komen drie ontwikkelingen samen. Een nieuwe wet regelt scoring opnieuw, Schufa heeft in maart een nieuwe score ingevoerd en het Bundesgerichtshof heeft beslist over het recht op informatie over scorewaarden. Elk afzonderlijk is complex, samen vormen ze een beeld dat veel consumenten en bedrijven onzeker maakt.
Centraal staat de vraag hoe adres, score en de nieuwe wet zich tot elkaar verhouden. Hieronder volgt een duiding in meerdere stappen: wat de wet verbiedt, wat de nieuwe score bevat, welke rechten op informatie er zijn, wat het Bundesgerichtshof werkelijk heeft beslist, wat een toezichthouder in Hamburg met een boete heeft vervolgd en wat bedrijven moeten controleren.
Wat op 20 november 2026 in werking treedt: § 37a BDSG
De nieuwe § 37a van de federale wet op de gegevensbescherming (BDSG) regelt scoring. Daarmee wordt een waarschijnlijkheidswaarde voor de kredietwaardigheidstoets (scoring) bedoeld, die wordt berekend uit gegevens over een persoon en moet voorspellen of die rekeningen of leningen betaalt. Zulke waarden zitten achter veel beslissingen: mobiel abonnement, aankoop op afbetaling, huurwoning, creditcard. De bekendste aanbieder is Schufa, maar er zijn ook andere kredietinformatiebureaus, en ook banken en handelaren rekenen met eigen modellen.
De bepaling staat in artikel 3 van een wet die de EU-richtlijn inzake consumentenkrediet omzet. Volgens de geraadpleegde bronnen vervangt de nieuwe paragraaf de vroegere § 31 BDSG. Aanleiding was arrest C-634/21 van het HvJ EU van 7 december 2023. Het HvJ EU had beslist dat al de berekening van een score een geautomatiseerd besluit in de zin van art. 22 AVG kan zijn als een derde, bijvoorbeeld een bank, zijn beslissing in doorslaggevende mate daarop baseert. Daarmee rees de vraag of de nationale regeling naast de Europese eis stand kon houden. § 37a is het antwoord van de wetgever.
Schufa-score en adres: wat niet meer in de berekening mag
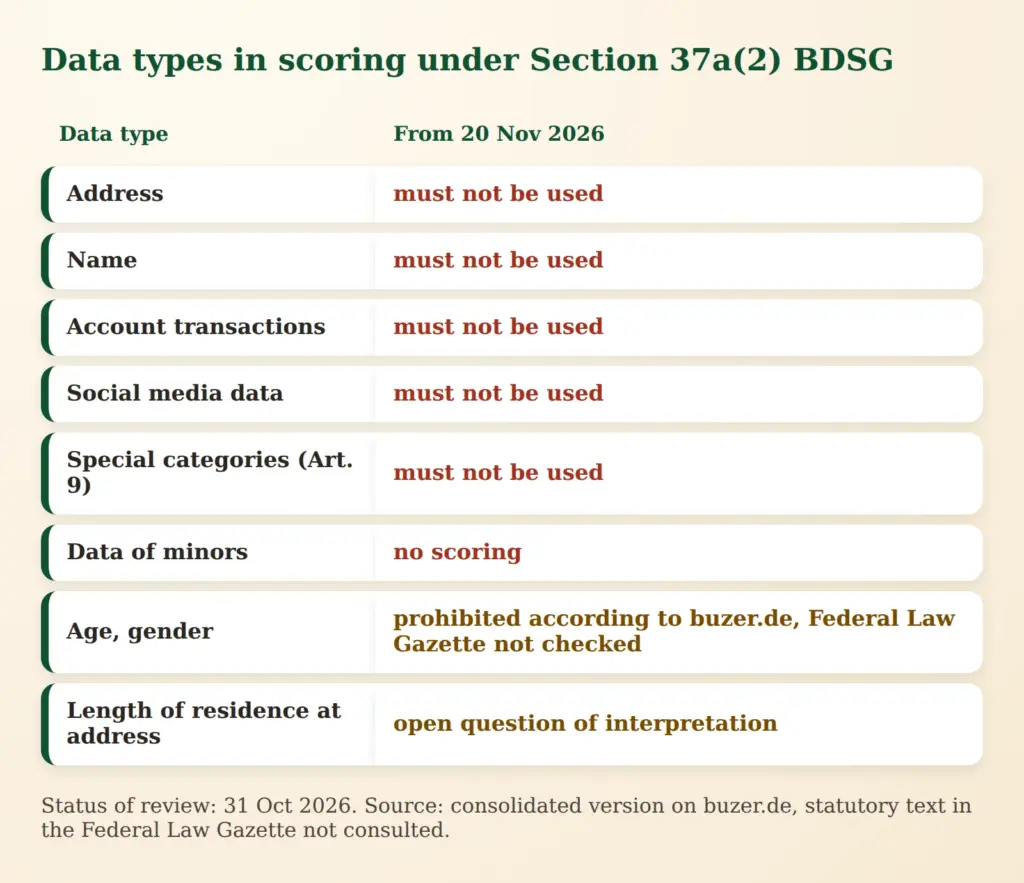
De kern is lid 2. Volgens de weergave op buzer.de mag een score alleen worden opgesteld of gebruikt als bepaalde gegevenstypen niet meetellen. Genoemd worden bijzondere categorieën van persoonsgegevens volgens art. 9 AVG (zoals gezondheid of religie), de naam, het adres, rekeningtransacties en gegevens uit sociale netwerken (rekeningtransacties en socialemediagegevens zijn daarbij alleen via buzer.de en de weergave van CMS onderbouwd). Bovendien mag er geen score over minderjarigen worden opgesteld. Daarbij komen twee voorwaarden: de gebruikte gegevens moeten aantoonbaar relevant zijn voor de voorspelling, en de waarden mogen niet voor andere doeleinden verder worden verwerkt.
Voor het adres is de uitspraak eenduidig: het geldt als gevoelig gegeven.
Bij leeftijd en geslacht is de situatie minder eenduidig. Er is echter veel dat erop wijst dat het ook hier om gevoelige gegevens gaat.
De achtergrond van het adresverbod is goed te begrijpen. Wie in een bepaalde wijk woont, wordt behandeld zoals veel anderen in die wijk, ook als de eigen betalingsgeschiedenis onberispelijk is. Scoring moet echter het individuele gedrag weergeven, niet de buurt.
Belangrijk is ook het toepassingsgebied. De regeling richt zich niet alleen tot kredietinformatiebureaus, maar ook tot interne scoringmodellen van banken en handelaren. Het gaat dus niet alleen om Schufa.
De nieuwe Schufa-score: 12 criteria
Los van de wet heeft Schufa op 17 maart 2026 de nieuwe Schufa-score 2026 ingevoerd. Volgens overeenstemmende consumentengidsen vervangt die de vroegere basisscore en de branchescores, beoordeelt hij op een schaal van 100 tot 999 punten en steunt hij op twaalf benoemde criteria in plaats van op circa 250 kenmerken. Betalingsachterstanden wegen daarbij het zwaarst. Bij de start gebruikte ongeveer een kwart van de contractpartners de nieuwe score, tegen eind 2026 moet dat ongeveer 50 procent zijn. De oude score moet tegen eind 2028 volledig zijn vervangen.
Eén criterium ligt gevoelig: de duur van het huidige woonadres. Het hoort bij de 12 criteria. Schufa benadrukt dat de woonplaats zelf geen rol speelt. Consumentenorganisaties bekritiseren de woonduur, omdat verhuizingen niet altijd vrijwillig zijn, bijvoorbeeld door een baanwissel, scheiding of opzegging door de verhuurder.
Of de woonduur onder het verbod op „adresgegevens” valt, is op dit moment nog open. Daarvoor pleit dat de duur alleen uit de adresgeschiedenis is af te leiden. Daartegen kan worden ingebracht dat niet het adres als plaats wordt beoordeeld, maar een tijdskenmerk van de persoon.
Mag de woonplaats vanaf 20 november nog meetellen in de Schufa-score?
Recht op informatie: belangrijke criteria
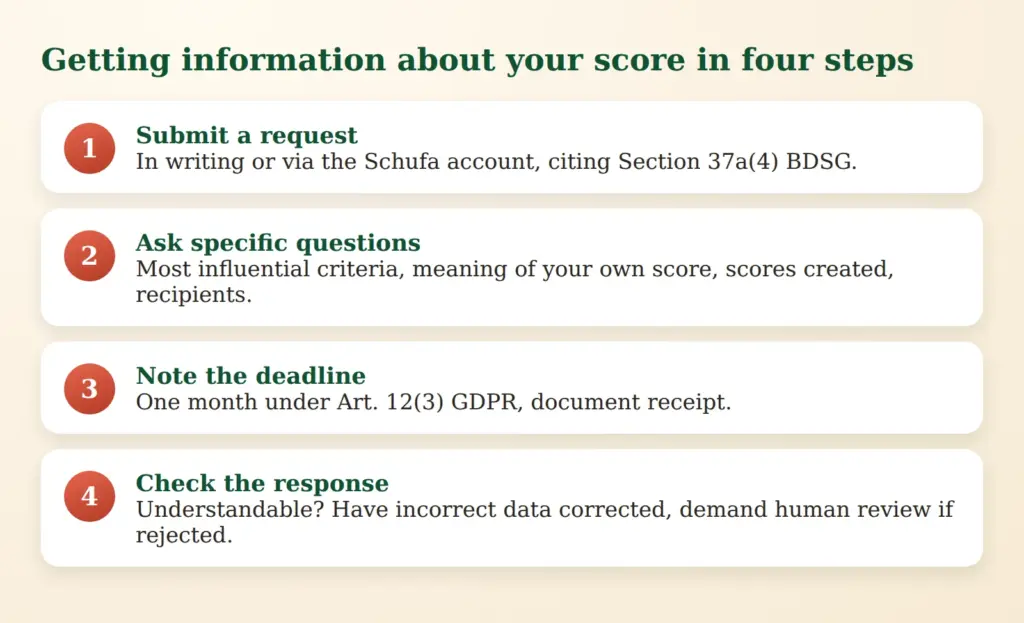
Het tweede grote onderwerp is transparantie. Volgens de samenvatting van § 37a lid 4 moeten verwerkingsverantwoordelijken op verzoek meedelen welke gegevens en criteria zijn gebruikt, welke daarvan de grootste invloed hadden, wat de concrete waarde betekent en welke waarden zijn opgesteld en aan wie ze zijn doorgegeven. De grondslagen moeten een jaar worden bewaard, zodat latere controle mogelijk is.
Het begrip „hoofdcriteria” komt in de wettekst niet voor. Bedoeld is informatie over de meest invloedrijke criteria of groepen van criteria. Het algoritme zelf hoeft niet openbaar te worden gemaakt. De verantwoordelijke kan zich vermoedelijk ook niet zonder meer op bedrijfsgeheimen beroepen als het om de uitleg van de criteria gaat.
Deze informatie staat naast het algemene recht van inzage volgens art. 15 AVG. Volgens art. 12 AVG moet in beginsel uiterlijk binnen een maand worden geantwoord, en het antwoord moet begrijpelijk zijn. Ook het HvJ EU heeft benadrukt dat de logica achter geautomatiseerde besluiten moet worden uitgelegd (C-203/22, Dun & Bradstreet Austria).
In de praktijk ziet de weg er zo uit: het verzoek gaat naar het kredietinformatiebureau of het bedrijf dat de score gebruikt. Bij Schufa is er bovendien het Schufa-account, waarin u uw eigen score kunt bekijken. Wie een termijn noteert, de ontvangst documenteert en gericht vraagt naar de criteria met de grootste invloed, krijgt eerder een bruikbaar antwoord dan met een algemeen verzoek om informatie. Is het antwoord onvoldoende, dan kunt u navragen of een toezichthouder voor gegevensbescherming inschakelen.
Het adres is als gegevenstype uitgesloten. Of ook een kenmerk als de woonduur is uitgesloten, moet de rechtsuitleg verduidelijken.
Oftewel: niemand weet wat er gaat gebeuren.
Rechten bij geautomatiseerde besluiten
Lid 5 geeft betrokkenen drie mogelijkheden: het besluit aanvechten, hun eigen standpunt kenbaar maken en een besluit door een natuurlijke persoon eisen. Dat sluit aan bij art. 22 AVG, dat mensen moet beschermen tegen overgeleverd zijn aan alleen een machine.
Het uitgangspunt is eenvoudig. Weigert een bank een creditcard alleen omdat de score te laag is en onderzoekt niemand de redenen, dan beslist feitelijk het algoritme. Dan moet de betrokkene kunnen uitleggen waarom de waarde in het individuele geval niet klopt, bijvoorbeeld door een fout in de gegevens of een eenmalige gebeurtenis. Het HvJ EU heeft in 2023 bevestigd dat al de score zo'n besluit kan zijn als de derde er in doorslaggevende mate op steunt.
Wat het Bundesgerichtshof heeft beslist
Eind oktober 2026 verschenen vier arresten van het Bundesgerichtshof (I ZR 227/25 tot en met 230/25). De cassatieberoepen van Schufa slaagden. Het Bundesgerichtshof vernietigde de vier hogerberoepsuitspraken van het Oberlandesgericht Dresden en verwees de zaken terug. De arresten gaan niet over het melden van vorderingen aan Schufa, maar over informatie over scorewaarden.
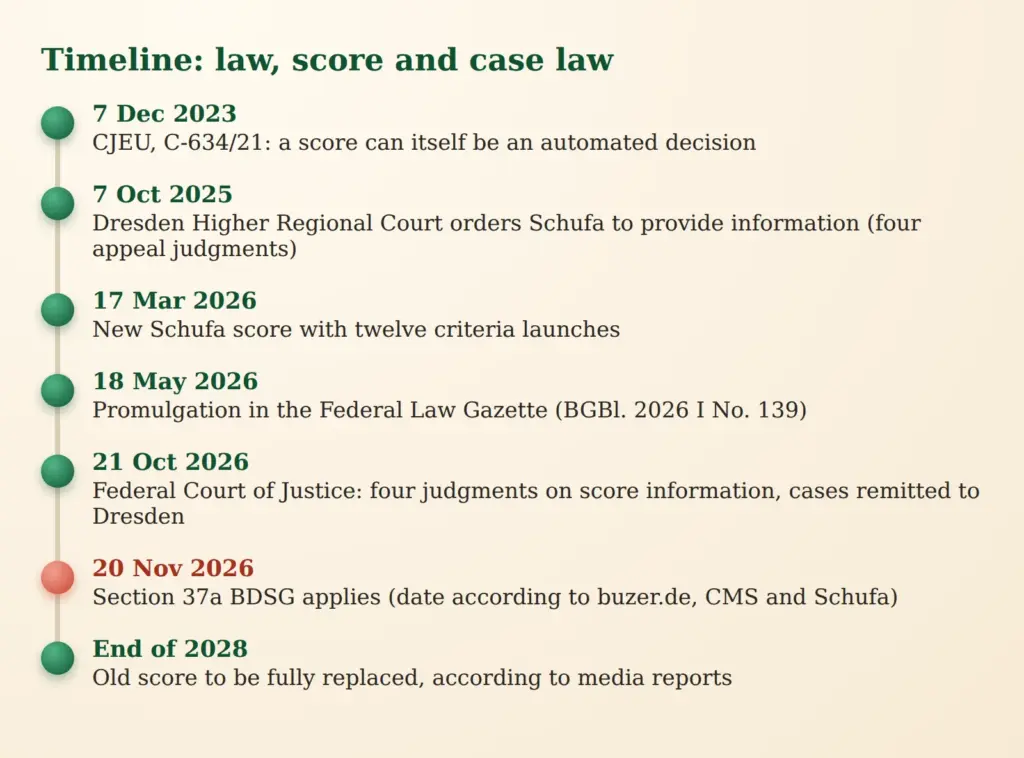
Inhoudelijk gaat het om het recht van inzage volgens art. 15 lid 1 onder h AVG. Volgens het persbericht kan het opstellen van een score een geautomatiseerd besluit zijn. Schufa moet dan informatie geven over de onderliggende logica als een derde zijn beslissing over het aangaan, uitvoeren of beëindigen van een overeenkomst in doorslaggevende mate op de score baseert. Het recht bestaat alleen als aan alle voorwaarden van art. 22 lid 1 AVG is voldaan.
Voor betrokkenen is de bewijsvraag doorslaggevend. De eisers dragen in beginsel de bewijslast, maar het Bundesgerichtshof stelt lage eisen. Wie aantoont dat een score aan een bedrijf is doorgegeven en dat kort daarna een nadelige beslissing volgde, kan daarmee een vermoeden onderbouwen dat de score doorslaggevend was.
De arresten vervangen § 37a BDSG niet. De wet geldt aanvullend en regelt gegevensverboden en een eigen recht op informatie.
Toezicht in de praktijk: boete van 492.000 euro in Hamburg
Hoe serieus toezichthouders geautomatiseerde besluiten nemen, laat een zaak uit Hamburg zien. Volgens de tussenbalans van de Hamburgse functionaris voor gegevensbescherming legde de toezichthouder een boete van 492.000 euro op aan een bedrijf uit de financiële sector. Meerdere klanten met een goede kredietwaardigheid waren bij creditcardaanvragen geautomatiseerd afgewezen. Op verzoek kwam het bedrijf zijn informatieplichten onvoldoende na. Het bedrijf verbeterde later zijn werkwijze sterk en werkte uitgebreid met de toezichthouder samen. Dat verlaagde de boete.
Het gaat niet om een procedure tegen Schufa en niet om een recente beslissing, maar om een voorbeeld uit 2025. De les: wie geautomatiseerd beslist, moet op verzoek begrijpelijk kunnen uitleggen hoe. Zonder die uitleg worden de rechten van betrokkenen een lege huls.
Wat bedrijven en zelfstandigen nu moeten controleren
Niet alleen kredietinformatiebureaus zijn betrokken. Handelaren met aankoop op rekening, verhuurders, telecomaanbieders en andere bedrijven die kredietscores gebruiken, moeten nagaan welke gegevens in hun beslissingen meetellen. Een checklist:
- Gebruikte gegevens in kaart brengen: welke kenmerken tellen mee in eigen modellen of in ingekochte scores? Adres, naam of rekeninggegevens zijn kritiek.
- Doel vastleggen: worden scores alleen gebruikt voor het doel waarvoor ze zijn opgesteld?
- Informatieplicht kunnen nakomen: uiterlijk binnen een maand moet een begrijpelijk antwoord mogelijk zijn.
- Bewaring regelen: de grondslagen van de berekening moeten een jaar worden bewaard.
- Menselijke beoordeling organiseren: wie is verantwoordelijk voor bezwaren tegen geautomatiseerde afwijzingen?
- Dienstverleners bevragen: bij ingekochte scores moet worden nagegaan wat de aanbieder kan leveren.
Voor zover het gaat om gegevensverzameling en informatieplichten op de eigen website, bijvoorbeeld bij kredietcontroles in het bestelproces, biedt de AVG-websitecheck een eerste overzicht.
Wat open blijft
Verschillende vragen zijn nog niet beantwoord:
- Valt de woonduur onder de verboden adresgegevens?
- Zijn leeftijd en geslacht in de wettekst uitdrukkelijk verboden, zoals buzer.de het weergeeft?
- Hoe werkt de verlichting van de bewijslast in de terugverwezen zaken?
- Hoe stellen toezichthouders zich op tegenover brancheorganisaties die een conflict met fraudepreventie zien?
De wet vervangt geen controle in het individuele geval. Wie zijn score kent en het recht op informatie gebruikt, kan fouten herkennen en laten corrigeren. Of dat de waarde verbetert, is onduidelijk. De beslissing over het aangaan van een overeenkomst blijft bij het bedrijf.
 My name is Klaus Meffert. I have a doctorate in computer science and have been working professionally and practically with information technology for over 30 years. I also work as an expert in IT & data protection. I achieve my results by looking at technology and law. This seems absolutely essential to me when it comes to digital data protection. My company, IT Logic GmbH, also offers consulting and development of optimized and secure AI solutions.